بحث بر سر صورتحسابها، نحوه پسانداز یا خرید یک وسیله خانگی بهظاهر پیرامون ارقام و حساب بانکی است، اما در اتاق درمان بهندرت پیش میآید که تنش مالی صرفاً یک مسئله ریاضی یا حسابداری باشد. پول در صمیمانهترین رابطه انسانی بار معنایی سنگینی حمل میکند؛ برای یک نفر مترادف امنیت و بقاست و برای دیگری نماد آزادی، احترام یا تجربه زندگی در لحظه. وقتی این معانی ناگفته با یکدیگر تصادم میکنند، سادهترین تصمیمگیریهای روزمره به میدانی از احساس طرد، بیارزشی یا تهدید تبدیل میشوند.
در جلسات زوجدرمانی بارها دیدهام که پشت خشم ناشی از یک خرید پیشبینینشده یا اضطراب مداوم از تمام شدن پسانداز، ریشههای شناختی و روانشناختی عمیقی پنهان شدهاند. تا زمانی که این لایههای پنهان شفاف نشوند، تنظیم دقیقترین بودجهبندیها و جدولهای اکسل هم نمیتواند مانع از فرسایش رابطه شود.
چرا مکالمات مالی به سرعت به بنبست و جنگ فرسایشی ختم میشوند؟
شاید برای شما هم آشنا باشد که گفتوگویی آرام درباره مدیریت هزینههای ماهانه، ناگهان ظرف چند دقیقه به متهم کردن طرف مقابل به «بیمسئولیتی» یا «خسیس بودن» تبدیل شود. در این نقطه، ذهن دیگر محتوای ارقام را پردازش نمیکند؛ بلکه در وضعیت پاسخ فیزیولوژیک به خطر قرار میگیرد.
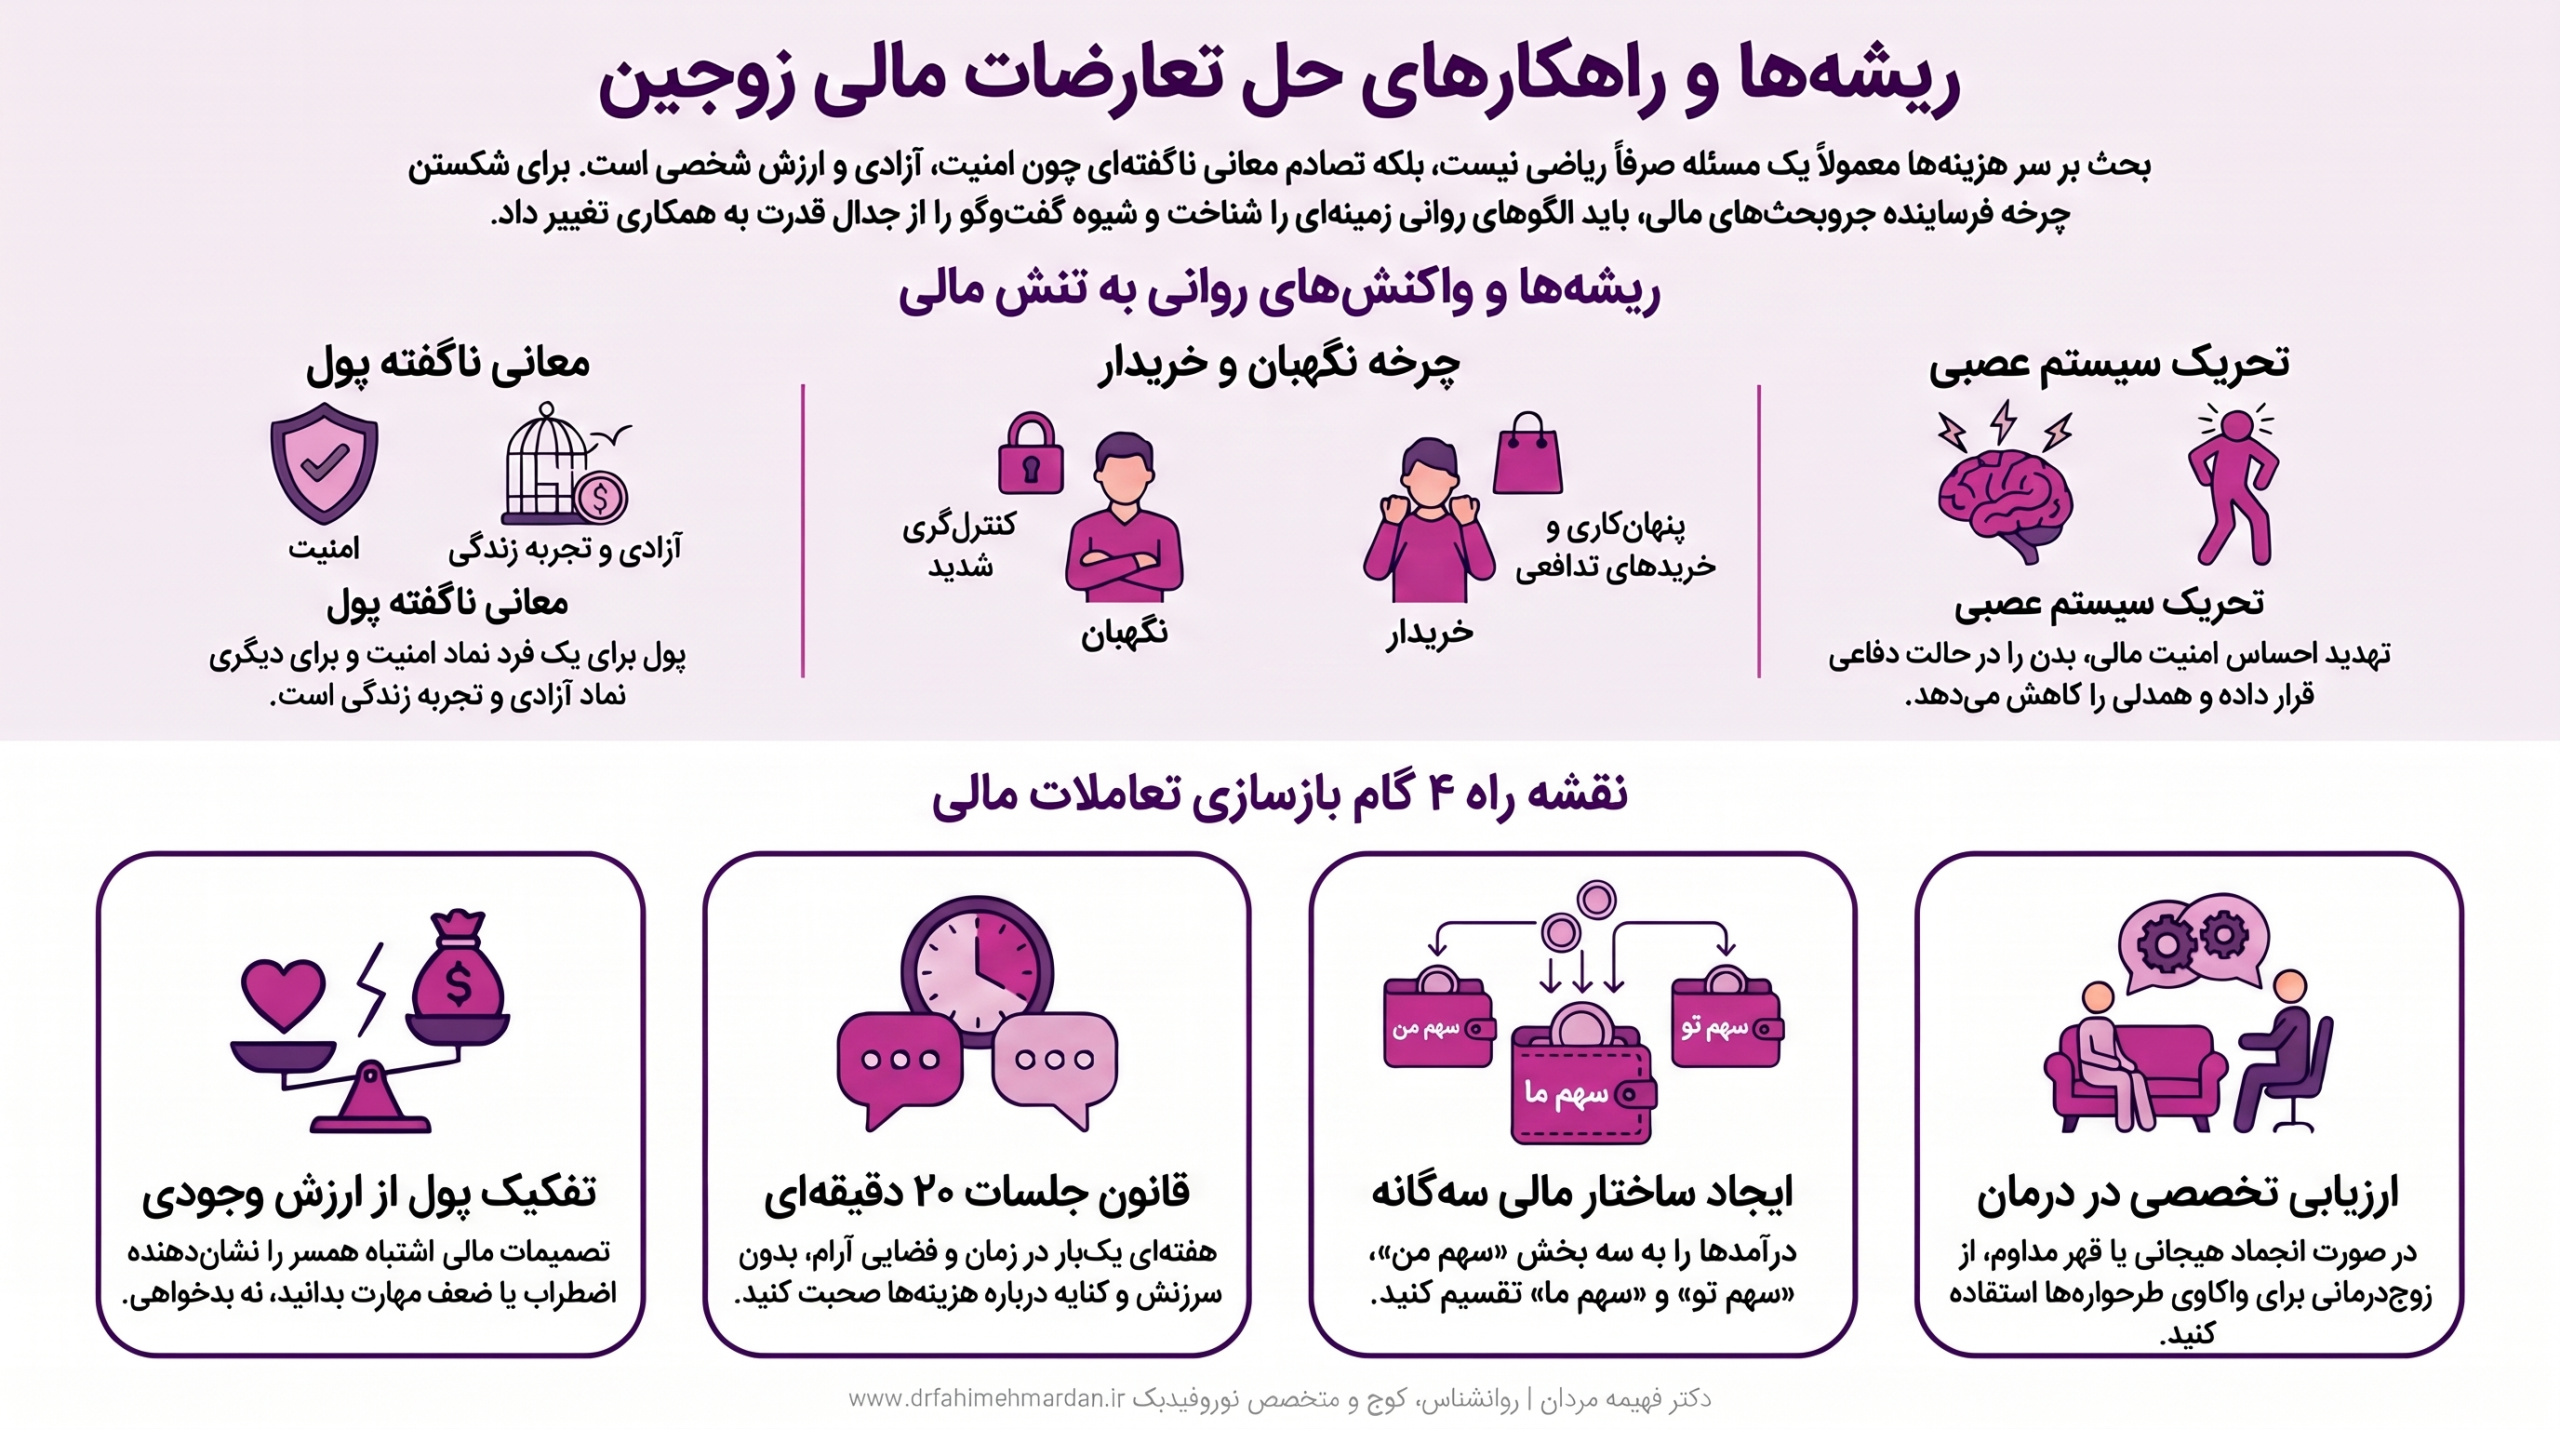
هنگامی که احساس امنیت اقتصادی یا خودمختاری فرد در رابطه زیر سؤال میرود، سیستم عصبی خودمختار فعال میشود: عضلات شانه و فک منقبض میشوند، ریتم تنفس سطحی میگردد و ضربان قلب بالا میرود. در چنین وضعیتی، ظرفیت تفکر تحلیلی و همدلی افت میکند و واکنشهای تدافعی مانند حمله کلامی، کنارهگیری سرد یا لجبازی مالی فعال میشوند.
اخیراً در جلسه آنلاینی با زوجی جوان مقیم تورنتو با پدیدهای روبهرو شدم که در بسیاری از مهاجران پررنگتر است؛ زن هرگونه هزینه برای سفر یا تفریح را تهدیدی وجودی علیه آینده مالی خانواده در یک کشور ناآشنا میدید، در حالی که شوهر، نرفتن به سفر را معادل خفگی روانی و بیمعنا شدن تلاشهای کاریاش تعبیر میکرد. بحث آنها درباره هزینه بلیت نبود؛ تقابل دو تعریف کاملاً متضاد از «امنیت روانی» و «تابآوری در غربت» بود.
کالبدشکافی ریشهها؛ پول برای هر یک از ما چه معنایی دارد؟
رفتار مالی ما در بزرگسالی بهندرت از تصمیمهای صرفاً عقلانی امروزمان سرچشمه میگیرد. الگوهای پولی بازتابی مستقیم از تجارب زیسته دوران کودکی، فضای اقتصادی خانواده مبدا و نیازهای هیجانی برآوردهنشده هستند. رواندرمانی تحلیلی و رویکرد طرحوارهدرمانی نشان میدهند که افراد عموماً در قالب چند الگوی اصلی رابطه خود را با پول تنظیم میکنند:
-
پول بهعنوان سنگر امنیت (تله آسیبپذیری و محرومیت): افرادی که در خانوادههایی با بیثباتی مالی شدید یا ناامنی هیجانی رشد کردهاند، خرج کردن پول را با احساس سقوط و خطر فقر یکی میدانند. برای این افراد، داشتن حساب پسانداز دستنخورده تنها راه آرام کردن اضطراب پایدار درونی است.
-
پول بهعنوان اعتبار و ارزشمندی (تله نقص و شرم): در این حالت، خرید برندهای خاص، پرداخت سخاوتمندانه هزینهها در جمع یا به رخ کشیدن رفاه ظاهری، راهکاری ناخودآگاه برای جبران حس نقص یا نادیده گرفته شدن در گذشته است.
-
پول بهعنوان آزادی و خودمختاری (فرار از تله اطاعت): اگر فردی در خانوادهای کنترلگر زیسته باشد، هرگونه نظارت یا پرسوجوی همسر درباره مخارج را معادل زنجیر، اسارت و بازگشت به حس بیاختیاری تجربه میکند؛ از این رو با خریدهای مخفیانه یا واکنشهای تند سعی در دفاع از مرزهای فردی خود دارد.
-
پول بهعنوان ابزار اجتناب و پاداش فوری: در شرایط فرسودگی مزمن، ولخرجیهای بدون برنامه به مکانیسمی برای کاهش تنش هیجانی روزمره تبدیل میشوند؛ نوعی تسکین آنی برای فرار از کسالت یا افسردگی پنهان.
یکی از مراجعانم در تهران همیشه این حالت را اینگونه توصیف میکرد: «وقتی همسرم از خرید یک مانتو سؤال میکند، من قیمت لباس را نمیشنوم؛ احساس میکنم دارد میگوید تو حق زندگی و استقلال نداری.» همین خطای شناختی باعث میشد سادهترین پرسش درباره دخل و خرج، با یک دفاع کلامی پرخاشگرانه پاسخ داده شود.
چرخه معیوب خریدار هیجانی در برابر نگهبان مضطرب
یکی از رایجترین دینامیکهای زوجین در اختلاف نظر مالی، شکلگیری نقشهای مکمل و منفی «ناظم/نگهبان» و «کودک پنهانکار/لجباز» است.
زمانی که یکی از طرفین بهدلیل نگرانی شدید از آینده، نقش حسابرس و کنترلکننده را بر عهده میگیرد، طرف مقابل احساس خفگی میکند. فرد دوم برای بازیابی حس آزادی خود، به رفتارهایی مانند پنهان کردن فاکتورها، اعلام قیمت کمتر از واقعیت یا خریدهای واکنشی روی میآورد. با کشف این رفتارهای پنهانی، حس بیاعتمادی و ناامنی در فرد اول تشدید شده و محدودیتهای سفتوسختتری اعمال میکند. این حلقه بازخوردی منفی میتواند طی چند ماه، صمیمیت عاطفی و جنسی رابطه را نیز به طور کامل فرسوده سازد.
در گفتوگویی که با زوجی از مشهد داشتم، مرد ساعتهای طولانی اضافه بر سازمان کار میکرد و تمام درآمدهای مازاد را به خرید طلا و نگهداری آن اختصاص میداد؛ همسر او احساس میکرد برای ساختن آیندهای مبهم که اصلاً معلوم نیست به آن برسند، در حال فدا کردن جوانی و زمان باهمبودنشان هستند. تفاوت ارزشها میان «زیستن در حال» و «تضمین نامطمئن فردا»، پیوند میان آنها را به یک تنش فرساینده هرروزه بدل کرده بود.
نشانههای پنهان تنش مالی که در بدن و روان ثبت میشوند
تعارضات مالی مزمن به ندرت در قالب یک گفتوگوی مشخص باقی میمانند. آنها در سیستم عصبی جا خوش میکنند و خود را در قالب الگوهای فرسودگی جسمی و روانی نشان میدهند:
-
بیخوابی و بیداری زودهنگام: نشخوار فکری درباره آینده اقتصادی، قسطهای سررسیدشده و احساس تنهایی در حل بحران، ریتم طبیعی ترشح ملاتونین و الگوی امواج آهسته خواب را مختل میکند.
-
تنشهای عضلانی بدون توجیه پزشکی: دردهای ناحیه گردن، کمر و میگرنهای تنشی مکرر که معمولاً در روزهای منتهی به پرداخت حقوق، سررسید چکها یا خریدهای فصلی تشدید میشوند.
-
خستگی هیجانی و کنارهگیری: فرد به تدریج تمایل خود را برای گفتوگو در هر زمینهای از دست میدهد، زیرا میترسد هر سلام و احوالپرسی سادهای به صحبت درباره هزینهها و نزاع ختم شود.
-
ترس وسواسگونه از آینده: ناتوانی در لذت بردن از دستاوردهای روزمره، حتی زمانی که وضعیت اقتصادی خانواده در ثبات نسبی قرار دارد.
تغییر زاویه دید؛ نقشه راه بازسازی تعاملات مالی در رابطه مشترک
حل اختلاف نظر مالی نیازمند این نیست که یک نفر دیدگاه دیگری را کاملاً بپذیرد؛ بلکه مستلزم تغییر شیوه گفتوگو از «جدال بر سر قدرت» به «همکاری برای بقا و آرامش مشترک» است.
۱. تفکیک پول از ارزش وجودی و شایستگی
تصمیمات پولی اشتباه شریک زندگی نباید بهعنوان مدرکی دال بر بیعرضگی، بدخواهی یا عدم وفاداری او تفسیر شود. اگر همسرتان در مدیریت هزینهها ناتوان است یا دچار اجتناب میشود، این نشاندهنده یک نقص در مهارتهای خودتنظیمی یا اضطراب زمینهای است، نه بیتوجهی به زندگی مشترک.
۲. برگزاری جلسات مالی بدون سرزنش (قاعده ۲۰ دقیقه)
بهجای صحبت کردن درباره هزینهها در زمان خستگی مفرط، آخر شب یا میان ترافیک، یک زمان مشخص در طول هفته تعیین کنید.
-
در این زمان، فضای فیزیکی آرام باشد.
-
صحبتها محدود به وقایع جاری باشد و تاریخچه خطاهای پنج سال پیش شخم زده نشود.
-
هر فرد پیش از ارائه راهحل، ابتدا بدون قطع شدن کلام، احساس خود را درباره وضعیت مالی جاری بیان کند.
۳. ساختار مالی سهگانه: سهم من، سهم تو، سهم ما
یکی از سالمترین الگوهای کاهش تنش در خانوادههای شاغل، ایجاد استقلال کنترلشده است. به این ترتیب که بخشی از درآمد هر دو طرف برای پوشش هزینههای جاری و پسانداز مشترک به حسابی متمرکز واریز میشود، اما هر فرد موظف است حسابی شخصی داشته باشد که خرج کردن از آن نیازی به ارائه گزارش، اجازه یا پاسخگویی به دیگری نداشته باشد. این تفکیک هوشمندانه، حس استقلال و خودمختاری را در افراد نجات میدهد.
۴. ارزیابی ریشههای تنش در جلسات تخصصی
اگر هر بار باز شدن بحث پول منجر به انجماد هیجانی، فریاد، قهر طولانیمدت یا سرکوفتهای هویتی میشود، این نشانهای است که بار آسیبهای گذشته از توان حل مسئله فعلی شما فراتر رفته است. در چنین مرحلهای، بررسی الگوهای دلبستگی، واکاوی طرحوارهها و کمک گرفتن از درمانگر به شفاف شدن گرههای ناهشیار کمک میکند تا رابطه پیش از فروپاشی کامل ترمیم گردد.