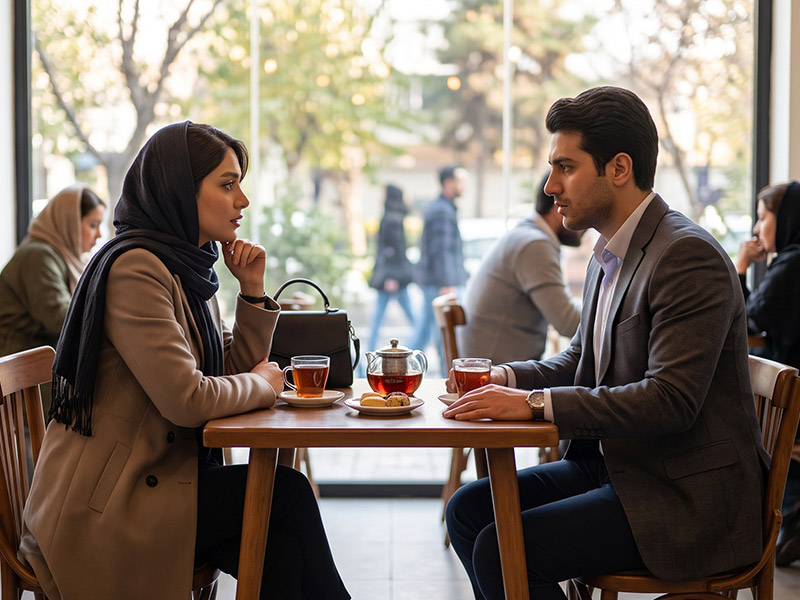
بحث بر سر صورتحسابها، نحوه پسانداز یا خریدهای روزمره بهندرت فقط به خود اسکناسها و اعداد مربوط میشود. وقتی مکالمهای درباره خرجکردن به یک تنش تند و فرساینده تبدیل میشود، ما با اعداد ریاضی سر و کار نداریم؛ پای مفاهیمی حیاتیتر در میان است: امنیت زیستی، بقا، خودمختاری و کنترل. برای درک چرایی تنشهای مالی پایدار، باید همزمان لایههای زیرین هیجانی و فیزیولوژی برانگیختگی مغز را کالبدشکافی کنیم.
پول در روانشناسی زوجی حامل بارهای معنایی پنهان است. برای یکی نماد قطعی امنیت در برابر یک دنیای ناامن و غیرقابلپیشبینی است و برای دیگری ابزاری برای تجربه لذت، آزادی فردی یا ابراز عشق. هنگامی که دو معنای متعارض زیر یک سقف کنار هم قرار میگیرند، هر گونه تصمیمگیری مالی ساده میتواند به شکل یک تهدید هویتی به دستگاه عصبی مخابره شود.
بیولوژی تنش مالی: وقتی آمیگدال فعال میشود
بسیاری از زوجها متعجب میشوند که چرا بحث درباره هزینههای ساده ناگهان شدت میگیرد و به داد و فریاد یا سکوت یخزده ختم میشود. سیستم عصبی انسان طوری فرگشت یافته که هرگونه تهدید نسبت به منابع حیاتی را معادل خطر مرگ ارزیابی کند. پول در ذهن ساختارهای کهن مغز، ترجمان مدرن سرپناه، غذا و بقا است.
هنگامی که پارتنر شما خریدی پرهزینه انجام میدهد یا بالعکس بر پسانداز وسواسگونه اصرار میورزد، آمیگدال (مرکز هشدار خطر در مغز) پیامی مبنی بر به خطر افتادن امنیت دریافت میکند. در این لحظه، سیستم سمپاتیک فعال شده و ترشح هورمونهای کورتیزول و آدرنالین اوج میگیرد. در چنین حالتی، قشر پیشپیشانی (PFC)—بخشی که مسئول حل مسئله منطقی، همدلی و توافق است—بهطور موقت عملکرد تحلیلی خود را از دست میدهد. در فیزیولوژی اعصاب، این همان لحظه «تسخیر عاطفی» است؛ جایی که هیچ گفتوگوی سازندهای پیرامون بودجهبندی شکل نخواهد گرفت.
در جلسات ارزیابی نقشه مغزی و بازخورد زیستی مراجعانم در کلینیک تهران، بارها ثبت کردهام که زوجهای درگیر تعارضات فرساینده، همزمان با آغاز طرح موضوعات مالی، موجی ناگهانی از امواج سریع بتا و افت شدید تغییرپذیری ضربان قلب (HRV) را نشان میدهند؛ بدنی که در کسری از ثانیه آرایش دفاعی یا فرار به خود میگیرد، بدون آنکه حتی کلمهای توهینآمیز رد و بدل شده باشد.
نقش طرحوارهها و سبکهای دلبستگی در نگاه به دارایی مشترک
نحوه مدیریت مالی ما بازتاب مستقیمی از تجارب دوران رشد و تروماهای اقتصادی التیامنیافته خانواده اولیه ماست:
طرحواره محرومیت هیجانی یا بیاعتمادی: افرادی که در محیطهای اقتصادی بیثبات رشد کردهاند، پول را تنها سپر دفاعی خود در برابر دنیای بیرحم میدانند. برای این افراد، خرج کردن پول فعالکننده شدید اضطراب بنیادین است.
طرحواره نقص و شرم: برخی پول و خریدهای گرانقیمت را اهرمی برای جبران احساس بیارزشی درونی میبینند؛ سبکی از مصرفگرایی که در اصل کارکرد پنهانسازی حس ناکافی بودن را دارد.
سبک دلبستگی ناایمن: برای فرد با دلبستگی اضطرابی، شفاف نبودن شریک عاطفی در امور مالی بهسرعت تعبیر به رهاشدگی یا پنهانکاری عاطفی میشود. در مقابل، فرد با دلبستگی اجتنابی، درخواست مشارکت در شفافسازی مالی را سلب آزادی و کنترلگری طرف مقابل قلمداد میکند.
چندی پیش در جلسه آنلاینی با زوجی مقیم ونکوور به این گره شناختی برخوردیم؛ همسر بهدلیل شوک ناشی از مهاجرت و هزینههای اولیه زندگی در غربت، تکتک رسیدهای خواربار را چک میکرد تا احساس مهار بحران کند، درحالیکه شوهر این وسواس را نشانه بیاعتمادی به کفایت شغلی خود تعبیر میکرد. تغییر زاویه نگاه به ریشههای اضطراب بقا، مسیر بازسازی اعتماد را برایشان هموار ساخت.
چهار الگوی فرساینده در مواجهه با پول در رابطه
تعارضات مالی معمولاً در یکی از چهار الگوی رفتاری غیرسازنده بروز مییابند:
-
پنهانکاری مالی (خیانت مالی): مخفی کردن داراییها، حسابهای مخفیانه یا اعلام نکردن خریدهای انجامشده برای فرار از سرزنش یا حفظ حس استقلال.
-
عدم تعادل در قدرت: شرایطی که فرد پردرآمدتر حق تصمیمگیری یکجانبه برای مخارج، سرمایهگذاریها و حتی سبک زندگی دیگری قائل است.
-
قطبیت افراطی (ولخرج در برابر خسیس): قرار گرفتن زوجین در نقشهای تشدیدکننده؛ هرچه یکی برای پسانداز فشار بیاورد، دیگری به سمت خریدهای تکانشی فرار میکند تا احساس خفگی نکند.
-
سکوت و انباشت خشم: دوری از گفتوگو درباره مسائل مالی به دلیل ترس از تنش، تا زمانی که بحران بدهی یا کمبود نقدینگی منجر به انفجار هیجانی شود.
در گفتوگویی که با خانم مهندسی از شیراز داشتم، او توضیح میداد که سالها برای حفظ آرامش ظاهری خانه از مخالفت با سرمایهگذاریهای پرریسک همسرش پرهیز میکرد، تا جایی که اضطراب پنهانشده او نهایتاً به شکل حملات پانیک و بیخوابیهای مزمن شبانه خود را نشان داد.
گامهای بالینی برای بازتنظیم گفتمان مالی و سیستم عصبی
حل پایدار تعارضات مالی نیازمند ترکیبی از تنظیم فیزیولوژیک و چارچوببندی شناختی است:
۱. تنظیم وضعیت فیزیولوژیک پیش از مذاکره
هرگز بحث مالی را در زمان خستگی، گرسنگی یا بلافاصله پس از بازگشت از محیط کار پرتنش آغاز نکنید. اگر حس کردید تنفسها سطحی شده و عضلات فک منقبض شدهاند، مذاکره را با یک توافق دوجانبه برای بیست دقیقه متوقف کنید. آرامسازی تنفس و کاهش سرعت ضربان قلب کمک میکند خونرسانی به قشر پیشپیشانی بازگردد و ظرفیت تفکر همکارانه مهیا شود.
۲. جداسازی «معنای پول» از «واقعیت ریاضی»
بهجای پرسیدن «چرا این خرید غیرضروری را کردی؟»، کشف کنید که آن رفتار مالی چه بار هیجانی را تسکین میدهد:
«وقتی حساب مشترک از یک حدی پایینتر میآید، دقیقاً چه حسی در بدنت تجربه میکنی؟»
«این خرید به تو احساس ارزشمندی میدهد یا حس جبران خستگیهای کاری؟»
پدری از اصفهان در جلسات مشاوره متوجه شد خریدهای بیرویه او برای فرزندش، تلاشی ناهشیار برای بازنویسی تجربه محرومیتهای دوران کودکی خودش در خانهای سختگیر بوده است. نامگذاری این هیجان، میل به مخارج غیرضروری را مهار کرد.
۳. تفکیک ساختار مالی (حساب سهگانه)
ساختاری که استقلال فردی و همبستگی زناشویی را توأم حفظ کند، بیشترین محافظت روانی را در پی دارد:
حساب مشترک مخارج جاری: برای پوشش تمام هزینههای عمومی زندگی (اجاره، اقساط، قبوض، خوراک).
حساب پسانداز و آینده: هدفگذاری برای سرمایهگذاریهای کلان، درمان، سفر یا مواقع اضطراری.
دو حساب مجزای شخصی: مقداری توافقشده که هر یک از طرفین حق دارند آن را بدون نیاز به توضیح، بازخواست یا دریافت مجوز خرج کنند. این بخش حس استقلال و احترام به هویت فردی را حفظ میکند.
۴. قرار ملاقاتهای مالی ساختاریافته و بدون سرزنش
یک زمان ثابت ماهانه—مثلاً آخرین جمعه هر ماه—را فقط برای مرور حسابها در فضایی آرام تعیین کنید. قاعده بنیادین این جلسات «ممنوعیت سرزنش گذشته» و تمرکز انحصاری بر «تنظیم جریان آینده» است. صورت مسئلهها باید روی کاغذ بیایند تا موضوع، بیرون از زوجین قرار گیرد و به نبردی دوطرفه تبدیل نشود.
اختلاف مالی در هر رابطهای قابل پیشبینی است؛ آنچه سرنوشت رابطه را رقم میزند، نه تفاوت در درآمد یا سبک خرج کردن، بلکه شیوه مواجهه با ناامنیهای ناشی از پول و ظرفیت گفتوگوی بدون تهدید است.