
رسیدن به روزهای پایانی ماه با حس گسستگی و ابهام از اینکه درآمد دقیقا کجا ناپدید شده، برای بسیاری یک تجربه مداوم است. برای فردی که مغز او تفاوتهای ساختاری در پردازش پاداش و مهار تکانهها دارد، حسابداری شخصی صرفا جمع و تفریق چند عدد نیست؛ بلکه نبردی تمامعیار میان مدار دوپامین، قشر پیشپیشانی و محرکهای بیوقفه محیطی است. اختلال نقص توجه و بیشفعالی (ADHD) در بزرگسالی بهندرت به تحرک بدنی محدود میشود؛ این وضعیت بیش از هر جا، خود را در صورتحسابهای پرداختنشده، خریدهای هیجانی و چرخه فرساینده بدهی آشکار میکند.
وقتی ردپای بحرانهای مالی مکرر را در اتاق درمان واکاوی میکنم، اغلب با لایههای ضخیمی از شرم، احساس بیکفایتی و سرزنش فردی روبهرو میشوم. حقیقت این است که پشت بسیاری از بینظمیهای مالی، نه فقدان اراده یا بیمسئولیتی، بلکه ساختار عصبی ویژهای نهفته است که کنترل تکانهها و ارزیابی پیامدهای درازمدت را دشوار میسازد.
مدار دوپامین و دام خریدهای تکانشی
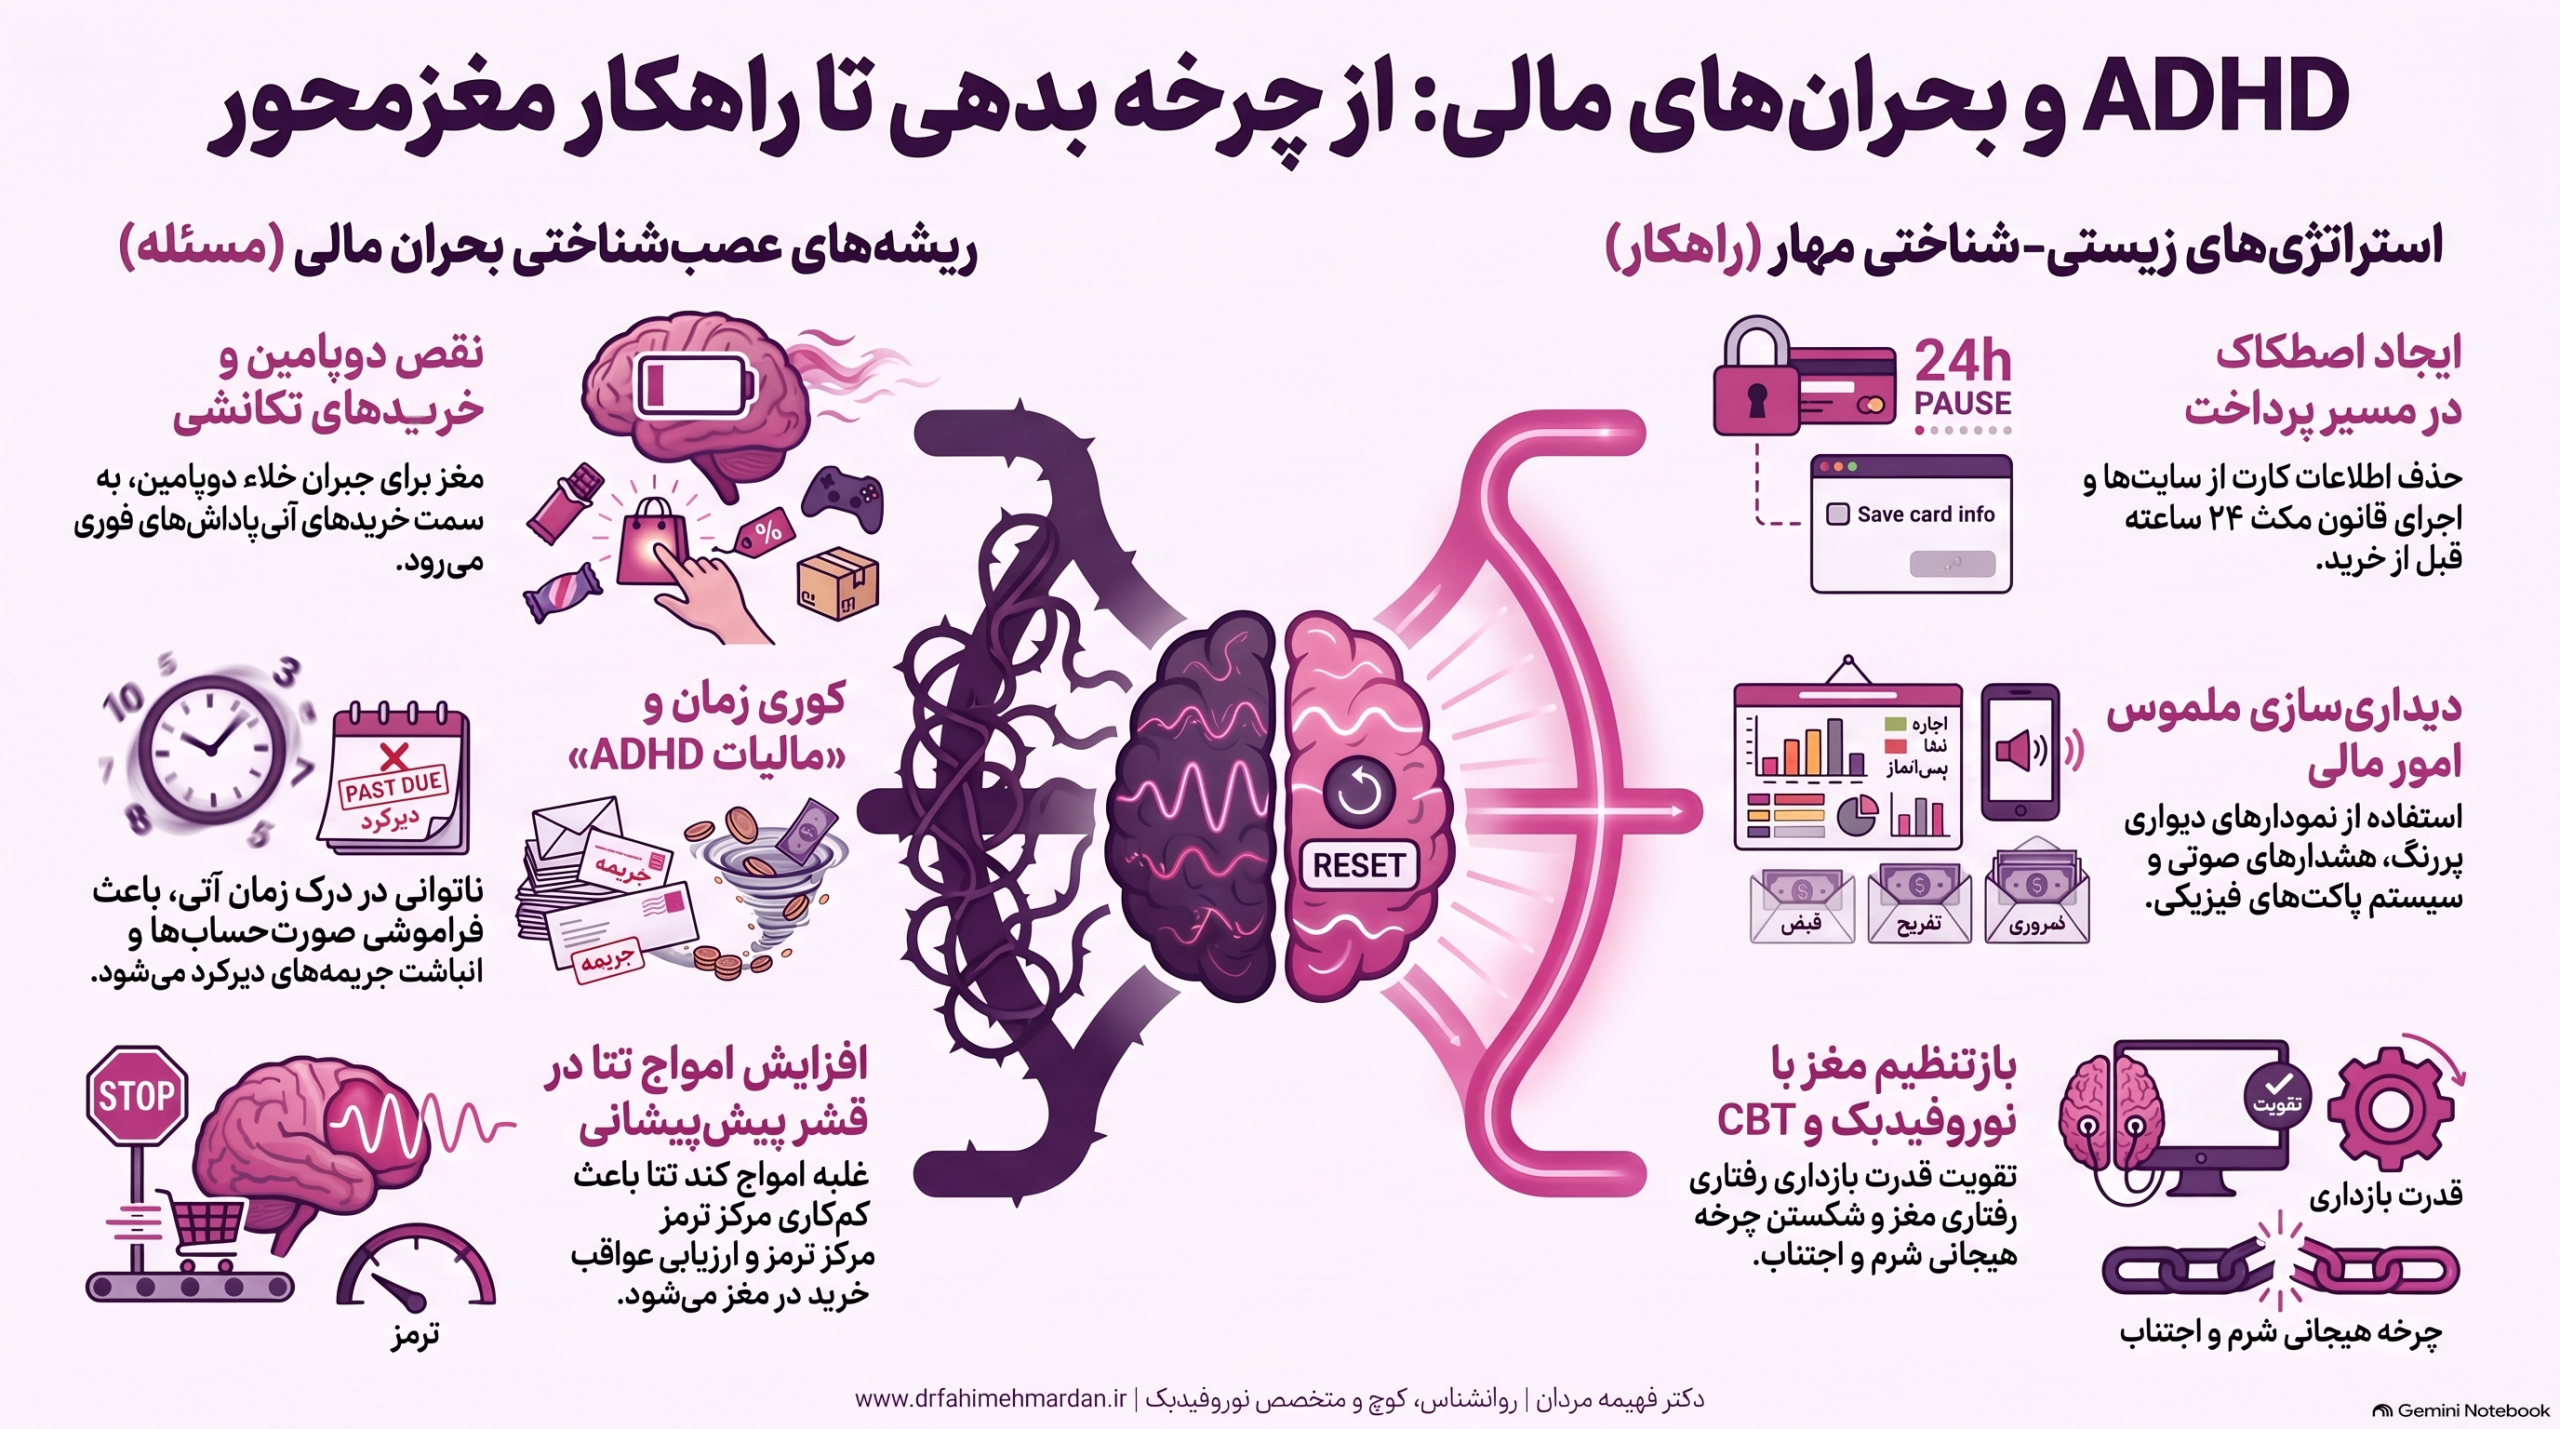
مغز مبتلا به ADHD در سطح پایه با نقص دسترسی یا انتقال دوپامین مواجه است؛ انتقالدهندهای عصبی که موتور محرک انگیزش، پیشبینی پاداش و تمرکز محسوب میشود. هنگامی که سطح دوپامین پایین است، مغز در وضعیتی شبیه به «گرسنگی حسی» قرار میگیرد و به دنبال هر جرقهای میگردد تا این خلاء شیمیایی را پر کند. خرید کردن—بهویژه با ابزارهای دیجیتال و پرداختهای یککلیکی—یکی از سریعترین و در دسترسترین منابع ترشح دوپامین است.
یکی از مراجعانم در تهران همیشه این حالت را اینگونه توصیف میکرد: «کلیک روی دکمه پرداخت آنلاین، شبیه مکثی چندثانیهای روی دکمه آرامش ذهنمه؛ اما درست چند دقیقه بعد، تنها چیزی که میمونه سنگینی جعبههای بازنشده و اضطراب پیامک ماندهحساب بانکیه.» در این وضعیت، قشر پیشپیشانی مغز (PFC) که وظیفه ترمز کردن، سنجش ضرورت و مهار رفتارهای آنی را دارد، به دلیل کاهش فعالیت مهاری از مدار خارج میشود و صدای جستجوی پاداش فوری دست بالا را میگیرد.
پژوهشهای علوم اعصاب نشان میدهند که در مغز بیشفعال، سیستم پاداش تاخیری بهشدت ضعیف عمل میکند. مغز ترجیح میدهد یک پاداش کوچکِ آنی (خرید یک گجت جدید، سفارش لباس، خرید اشتراک یک دوره آموزشی نامرتبط) را دریافت کند تا اینکه برای یک هدف مالی پایدار اما دوردست (مانند پسانداز بازنشستگی یا پرداخت بدهی کارت اعتباری) صبر به خرج دهد.
کوری زمان و تاوان فراموشی صورتحسابها
مدیریت مالی بدون درک دقیق از «زمان» غیرممکن است. بودجهبندی نیازمند این است که فرد پلی استوار میان «اکنون»، «پایان ماه» و «سالهای آینده» بسازد. مغز مبتلا به ADHD معمولا پدیدهای به نام «کوری زمان» (Time Blindness) را تجربه میکند؛ جهانی دو قطبی که تنها دو نقطه زمانی در آن وجود دارد: «الان» و «الان نیست».
هنگامی که تعهدات مالی، قبوض آب و برق، اقساط وام یا اظهارنامههای مالیاتی در دسته «الان نیست» قرار میگیرند، تا مرز فراموشی کامل از ذهن پاک میشوند. این غفلت هیچ ارتباطی با کمبود هوش ندارد؛ بلکه خطای بارگذاری اطلاعات در حافظه کاری (Working Memory) است.
اخیراً در جلسه آنلاینی با یک مهندس مقیم برلین متوجه شدم چطور جریمههای انباشته تمدید نکردن بهموقع بیمه و تاخیر در پاسخ به نامههای اداری، بحران اعتباری سنگینی برای او رقم زده بود. او میگفت: «نامهها ماهها روی میز کارم خاک میخوردن و من هر روز اونها رو میدیدم، اما مغزم توانایی نداشت سنگینی باز کردن و پیگیریشون رو تبدیل به اولویت امروز بکنه.» این پدیده که گاهی به آن «مالیات ADHD» (هزینههای اضافی، جریمههای دیرکرد، سود اقساط و خریدهای تکراری ناشی از گم کردن وسایل) گفته میشود، در طول زمان میتواند بار مالی فلجکنندهای ایجاد کند.
چرخه شرم مالی و طرحوارههای خودسرزنشگر
بحرانهای مالی در بزرگسالان دارای نشانههای نقص توجه صرفا یک چالش حسابداری نیستند؛ این وضعیت مستقیما هویت و عزتنفس فرد را نشانه میرود. شکستهای پیاپی در حفظ سقف بودجه، بدهیهای اعلامنشده به همسر یا شریک عاطفی، و پنهانکاری مالی به فعال شدن شدید طرحوارههایی نظیر «نقص/شرم»، «شکست» و «وابستگی/بیکفایتی» میانجامد.
این چرخه معیوب معمولا به این ترتیب پیش میرود:
-
رفتار تکانشی یا غفلت زمانی به یک بحران مالی یا انباشت بدهی منتهی میشود.
-
فرد زیر بار هیجان سنگین شرم و اضطراب شدید قرار میگیرد.
-
برای فرار از مواجهه با اضطراب صورتحسابها، به «اجتناب روانشناختی» پناه میبرد (بررسی نکردن حسابها، باز نکردن پیامکهای بانک).
-
با افزایش استرس ناشی از اجتناب، ظرفیت شناختی قشر پیشپیشانی باز هم تحلیل میرود.
-
مغز برای تنظیم این هیجان دردناک، دوباره به سمت رفتارهای دوپامینساز و خریدهای تکانشی جدید متمایل میشود تا حس تسکین موقت پیدا کند.
در گفتوگویی که با پدری نگران از اصفهان داشتم، او از سالها پنهان کردن کارتهای اعتباری و بدهیهای زنجیرهای از خانوادهاش سخن میگفت؛ وضعیتی که انزوای شدیدی در رابطه زناشوییاش ایجاد کرده بود. تا زمانی که این چرخه هیجانی و حس بیارزشیِ تنیدهشده در آن گرهگشایی نشود، هیچ اپلیکیشن حسابداری شخصی نمیتواند به تنهایی نجاتبخش باشد.
تصویر مغز در نقشه مغزی (QEEG) و زیربنای عصبی تکانشگری مالی
در ارزیابیهای نوروفیزیولوژیک و نقشهبرداری رنگی مغز (QEEG)، تکانشگری و نقصهای کارکرد اجرایی معمولا نشانههای مشخصی بر جای میگذارند. در بسیاری از مراجعانی که از رفتارهای مالی کنترلنشده و پرخطر شکایت دارند، عدم تعادل در نسبت امواج تتا (Theta) به بتا (Beta) در نواحی قدامی مغز (قشر پیشپیشانی و لوب فرونتال) به چشم میخورد.
افزایش دامنه امواج کند تتا در قشر فرونتال وضعیتی شبیه به «به خواب رفتن مرکز فرماندهی» ایجاد میکند. هنگامی که این ناحیه کمکار باشد:
-
توانایی بازداری رفتاری (Inhibitory Control) افت میکند و فرد پیش از آنکه عواقب خرید را سبکسنگین کند، دست به پرداخت میزند.
-
حافظه فعال ضعیف میشود و موجودی واقعی حساب یا هزینههای ضروری آینده از حافظه کوتاهمدت بیرون میافتند.
-
مقاومت در برابر پاداشهای فوری محیطی به حداقل میرسد.
در جلسات ارزیابی نقشه مغزی، بارها دیدهام که وقتی امواج مغزی در نواحی پیشپیشانی ساماندهی میشوند و پروتکلهای نوروفیدبک روی تقویت کارکردهای بازداری تمرکز میکنند، مراجعان بدون نیاز به تقلاهای فرساینده ارادی، توانایی مکث کردن قبل از اقدام مالی را بازمییابند. نوروفیدبک با آموزش مجدد به الگوهای الکتریکی مغز، بستر فیزیولوژیکی لازم برای کارکرد بهتر مهارتهای شناختی را فراهم میآورد.
استراتژیهای زیستی-شناختی برای مهار آشفتگی مالی
برای خروج از تله بدهی و رفتارهای تکانشی، نباید به توصیههای کلیشهای مانند «بیشتر اراده کن» یا «یک دفترچه یادداشت بخر» بسنده کرد. مداخله باید همزمان ساختار محیطی و فیزیولوژی مغز را بازآرایی کند.
۱. ایجاد اصطکاک اجباری در مسیر پرداخت
مغز تکانشگر نیازمند فاصله زمانی تحمیلی میان «هوس خرید» و «عمل خرید» است.
-
حذف کامل اطلاعات کارتهای بانکی از مرورگرها، پلتفرمهای خرید آنلاین و کیفپولهای الکترونیکی.
-
اعمال قانون ۲۴ یا ۴۸ ساعته: هر کالای غیرضروری باید حداقل یک شبانهروز در سبد خرید معلق بماند تا هیجان دوپامینی اولیه فروکش کند.
-
استفاده از کارتهای بانکی با سقف موجودی محدود برای خریدهای روزمره و جدا کردن کامل حساب پسانداز از کارتهای در دسترس.
۲. دیداریسازی نامتعارف امور مالی
از آنجا که «آنچه دیده نمیشود، برای مغز ADHD وجود ندارد»، ارقام انتزاعی در حسابهای بانکی باید ملموس شوند.
-
استفاده از نمودارهای دیواری ساده و پررنگ برای نمایش میزان پیشرفت در پرداخت بدهیها.
-
فعالسازی هشدارهای صوتی و متنی مکرر برای سررسید اقساط و قبوض در تقویمهای هوشمند.
-
سیستم پاکتهای فیزیکی یا حسابهای مجزای هدفمند برای دستهبندی بودجه هفتگی به جای نظارت ذهنی.
۳. کار روی طرحوارههای هیجانی و ارزیابی جامع
رواندرمانی شناختی-رفتاری (CBT) متمرکز بر نقص توجه به همراه بررسی طرحوارهها به فرد کمک میکند تا محرکهای هیجانی خریدهای آنی (مانند احساس تنهایی، خستگی مفرط، فرار از کار کسلکننده) را بشناسد و متوقف سازد. در کنار آن، ارزیابی دقیق ساختار شناختی و نقشه مغزی مشخص میکند که چه میزان از این رفتارهای مالی ریشه در ناتوانیهای تنظیمی فیزیولوژیک مغز دارد.
بدن و مغز انسان سیستمهای بههمپیوستهای هستند؛ زمانی که بار تنش مزمن مالی کاهش مییابد و مغز ظرفیت تنظیم خود را بازمییابد، ثبات مالی نه یک آرزوی دستنیافتنی، بلکه پیامدی طبیعی از آرامش سیستم عصبی خواهد بود.